
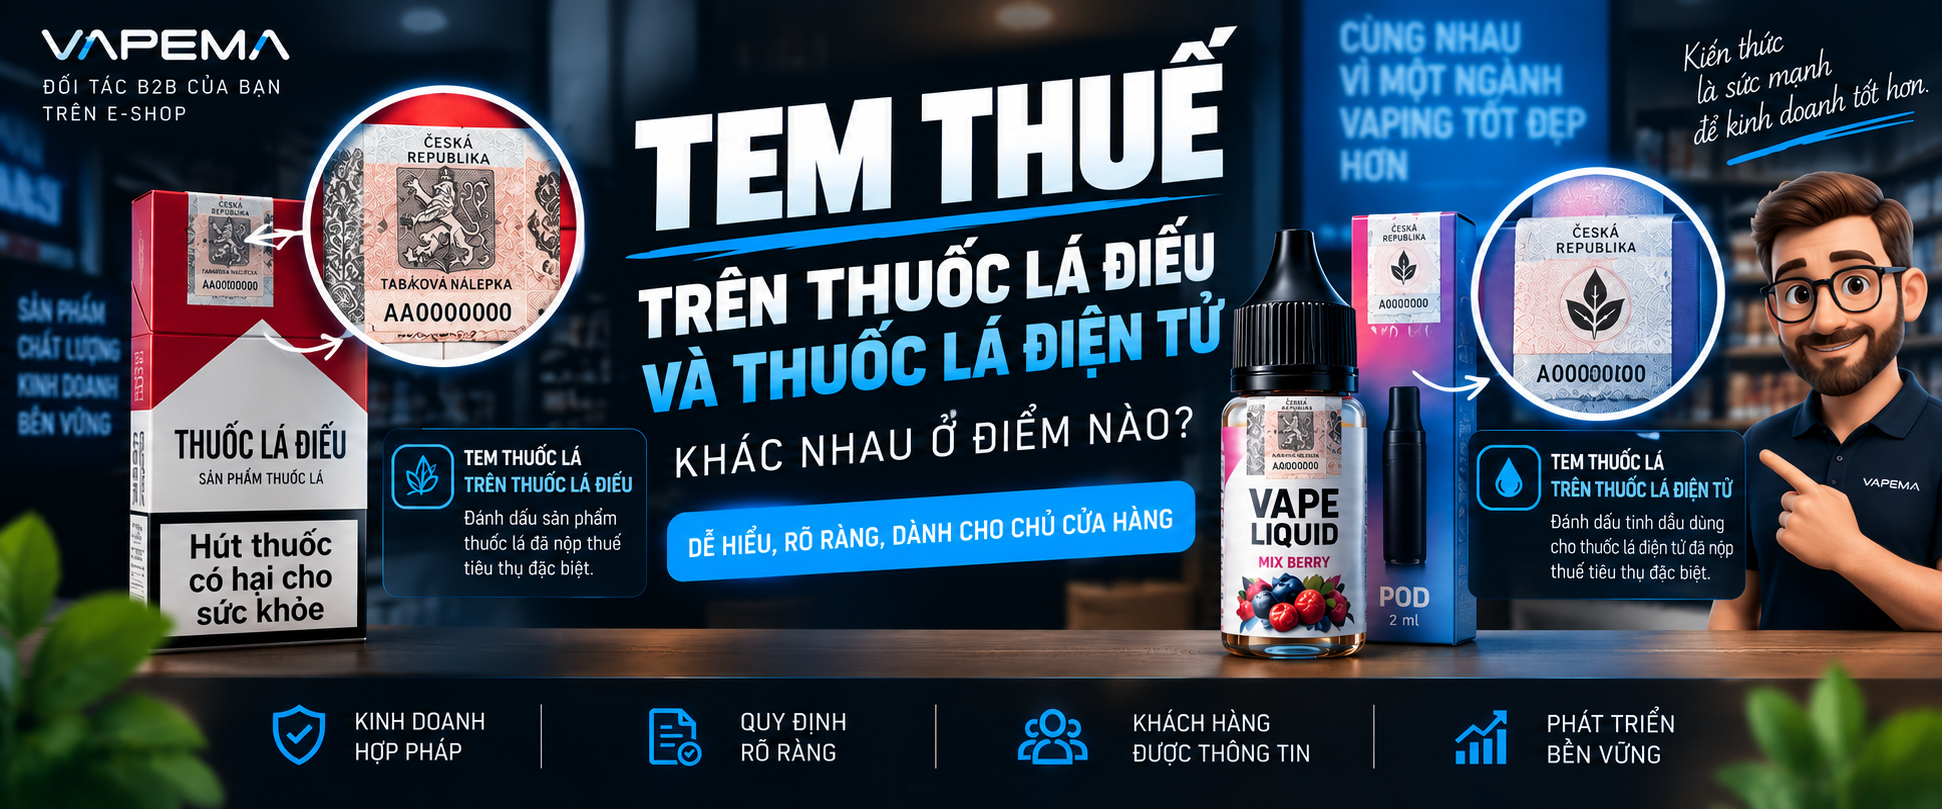
Tem thuế trên thuốc lá điếu và thuốc lá điện tử: Khác nhau ở điểm nào?
Thoạt nhìn, trong cả hai trường hợp chúng ta đều thấy một loại “tem thuế”. Tuy nhiên, phía sau thuốc lá điếu truyền thống và các loại tinh dầu dành cho thuốc lá điện tử là hai cách tính thuế tiêu thụ đặc biệt và hai nguyên tắc đánh dấu khác nhau.
Trước tiên, một điều quan trọng: tên gọi chính thức là tem thuốc lá
Trong giao tiếp thông thường tại Séc, mọi người thường gọi là “kolek”. Tuy nhiên, tên gọi chính thức bằng tiếng Séc là tabáková nálepka – tem thuốc lá.
Hiện nay loại tem này cũng được sử dụng để đánh dấu một số sản phẩm khác thuộc diện chịu thuế tiêu thụ đặc biệt – ví dụ như tinh dầu dành cho thuốc lá điện tử.
Tem thuế và thuế tiêu thụ đặc biệt không phải là một
Khoản thuế phải nộp
Đây là khoản tiền thuế mà nhà nước thu đối với sản phẩm thuộc diện chịu thuế.
Dấu hiệu kiểm soát thuế
Đây là dấu hiệu dùng để đánh dấu và kiểm soát sản phẩm theo quy định pháp luật.
Sự khác biệt chính chỉ trong một câu
Tem thuế trên thuốc lá điếu hoạt động như thế nào?
Đối với thuốc lá điếu truyền thống, tem thuốc lá là một phần của hệ thống thuế tiêu thụ đặc biệt áp dụng cho các sản phẩm thuốc lá.
Thuế tiêu thụ đặc biệt đối với thuốc lá điếu không được tính giống như đối với e-liquid. Cơ chế tính thuế có liên quan, ngoài những yếu tố khác, đến số lượng điếu thuốc và giá bán cho người tiêu dùng cuối cùng.
Vì vậy, người bán không thể đơn giản tự quyết định giá bán lẻ của một bao thuốc lá theo cách tính giá và biên lợi nhuận giống như với hàng hóa thông thường.
Còn thuốc lá điện tử thì sao? Thực tế cái gì bị đánh thuế?
Xét về thuế tiêu thụ đặc biệt đối với tinh dầu thuốc lá điện tử, yếu tố quan trọng là chất lỏng được предназначено để sử dụng trong thuốc lá điện tử.
Ví dụ có thể bao gồm:
- chai e-liquid,
- liquid bên trong thuốc lá điện tử dùng một lần,
- liquid bên trong POD nạp sẵn.
Lưu ý: thuế tiêu thụ đặc biệt không chỉ áp dụng cho nicotine
Đây là một trong những hiểu lầm phổ biến nhất.
Khách hàng hoặc người bán có thể nghĩ: “Nếu liquid không có nicotine thì tại sao lại cần tem?”
Nói đơn giản:
20 mg → chịu thuế
10 mg → chịu thuế
0 mg → cũng có thể thuộc cùng nhóm chịu thuế
Thuế đối với e-liquid được tính như thế nào?
Đối với người bán lẻ, nguyên tắc này rất dễ hiểu:
Thuốc lá điện tử dùng một lần: tem liên quan đến liquid bên trong
Một chiếc thuốc lá điện tử dùng một lần có thể bao gồm pin, linh kiện điện tử, bộ phận gia nhiệt và tinh dầu.
Thuế tiêu thụ đặc biệt đối với tinh dầu không được tính dựa trên giá của pin hoặc linh kiện điện tử.
POD nạp sẵn có nguyên tắc thuế tương tự
Phần pin của thiết bị được khách hàng sử dụng nhiều lần.
Phần tiêu hao là POD nạp sẵn có chứa liquid.
Còn một chai e-liquid thì sao?
Nguyên tắc hoàn toàn giống nhau.
Và đây cũng là lúc người bán nên chú ý đến mức giá của những sản phẩm mà mình được chào bán.
Tại sao e-liquid rẻ bất thường có thể là dấu hiệu đáng chú ý?
Nếu riêng thuế tiêu thụ đặc biệt của một chai 10 ml đã là 75 Kč trong năm 2026, ngoài khoản này còn có chi phí sản phẩm, bao bì, vận chuyển, phân phối, lợi nhuận thương mại và các chi phí khác.
So sánh nhanh dành cho người bán lẻ
| Thuốc lá điếu | Tinh dầu thuốc lá điện tử | |
|---|---|---|
| Sản phẩm nào chịu thuế? | sản phẩm thuốc lá | tinh dầu dành cho thuốc lá điện tử |
| Cơ sở tính thuế | cơ chế thuế kết hợp | thể tích liquid |
| Đơn vị | số điếu / giá | mililit |
| Mức thuế năm 2026 | thuế suất kết hợp | 7,50 Kč / ml |
| Có bắt buộc phải chứa nicotine? | không phải nguyên tắc phân loại | không |
| Tem thuốc lá | có | có đối với sản phẩm mà pháp luật yêu cầu |
| Giá bán cuối cùng trên tem | có | không theo cùng cơ chế như thuốc lá điếu |
Cùng dung tích không có nghĩa là cùng giá bán
Đối với thuốc lá điếu, giá bán cho người tiêu dùng cuối cùng là một phần của hệ thống tem thuốc lá.
Với e-liquid, tình hình khác.
Hai chai liquid 10 ml có thể có cùng dung tích và cùng mức thuế tiêu thụ đặc biệt trên mỗi mililit nhưng giá bán lẻ hoàn toàn khác nhau.
Thuế tính theo dung tích có thể giống nhau. Giá thương mại của sản phẩm thì không nhất thiết phải giống nhau.
Người bán nên kiểm tra gì khi nhận hàng?
“Nhưng nhà cung cấp giao cho tôi như vậy.”
Là một doanh nghiệp, bạn không nên chỉ dựa vào câu nói này.
Người bán lẻ cũng là một phần của chuỗi phân phối và việc kiểm tra có thể diễn ra trực tiếp tại cửa hàng bán lẻ.
Còn thiết bị không có liquid thì sao?
Chỉ cần tự hỏi một câu đơn giản:
Một viên pin hoặc thân máy POD riêng biệt không phải là liquid.
Cartridge refill rỗng cũng không trở thành tinh dầu chỉ vì sau này người dùng có thể đổ liquid vào đó.
Thuế tiêu thụ đặc biệt đối với tinh dầu áp dụng cho chính phần tinh dầu được pháp luật định nghĩa.
Hiểu lầm phổ biến nhất: “Không có nicotine thì không cần tem.”
Đối với tinh dầu dành cho thuốc lá điện tử, ngay cả chất lỏng không chứa nicotine cũng có thể thuộc diện chịu thuế tiêu thụ đặc biệt nếu được предназначено để sử dụng trong thuốc lá điện tử.
Tại sao điều này cũng quan trọng đối với người bán hàng hợp pháp?
Bởi vì hàng hóa bất hợp pháp có thể có lợi thế rất lớn về giá so với hàng hóa hợp pháp.
Nếu một người không nộp hàng chục korun tiền thuế tiêu thụ đặc biệt trên một chai liquid 10 ml, họ sẽ có một lợi thế giá hoàn toàn khác so với người kinh doanh tuân thủ pháp luật.
Ghi nhớ nhanh tại quầy bán hàng
4 ml = 30 Kč
10 ml = 75 Kč
Và nếu khách hàng hỏi: “Tại sao chai liquid lại có tem thuốc lá khi bên trong không có thuốc lá?”
Bạn chỉ cần trả lời:
Người bán không cần phải thuộc lòng toàn bộ luật thuế. Nhưng nên hiểu ý nghĩa của những dấu hiệu trên sản phẩm mà mình bán mỗi ngày – và quan trọng nhất là phải biết mình đang mua các sản phẩm thuộc diện quản lý từ ai.